全球固定式铅酸备用电池市场稳定增长:2032年市场规模将突破640亿元
2026-10-14
根据衡州成思最新数据,预计2025年全球固定式铅酸备用电池市场规模约为486.7亿元人民币,预计到2032年将达到642.4亿元人民币,2026年至2032年复合年增长率(CAGR)为4.0%。2025年全球供应量为161.15GWh,平均售价约为41.77 美元/千瓦时。这些多样化的表现突显了固定式铅酸备用电池领域的持续增长,这是一个传统但仍然相关的能源存储类别,随着数字基础设施的扩张和全球能源转型。
关键任务解决方案:当停电变得司空见惯时,备用电源成为基础设施的标准要素
在数据中心,仅仅几秒钟的停电就可能导致服务器停机、数据丢失和数百万美元的经济损失。在通信基站,网络参数的波动会导致信号故障,影响数千用户的通信;在医院手术室,不稳定的电源直接威胁患者的安全。固定式铅酸备用电池的一个关键优势是能够在电网断电或波动以及间歇性可再生能源发电期间在几毫秒内提供能量。它们确保关键设备的连续运行,为启动柴油发电机或恢复电网供电赢得宝贵的时间。
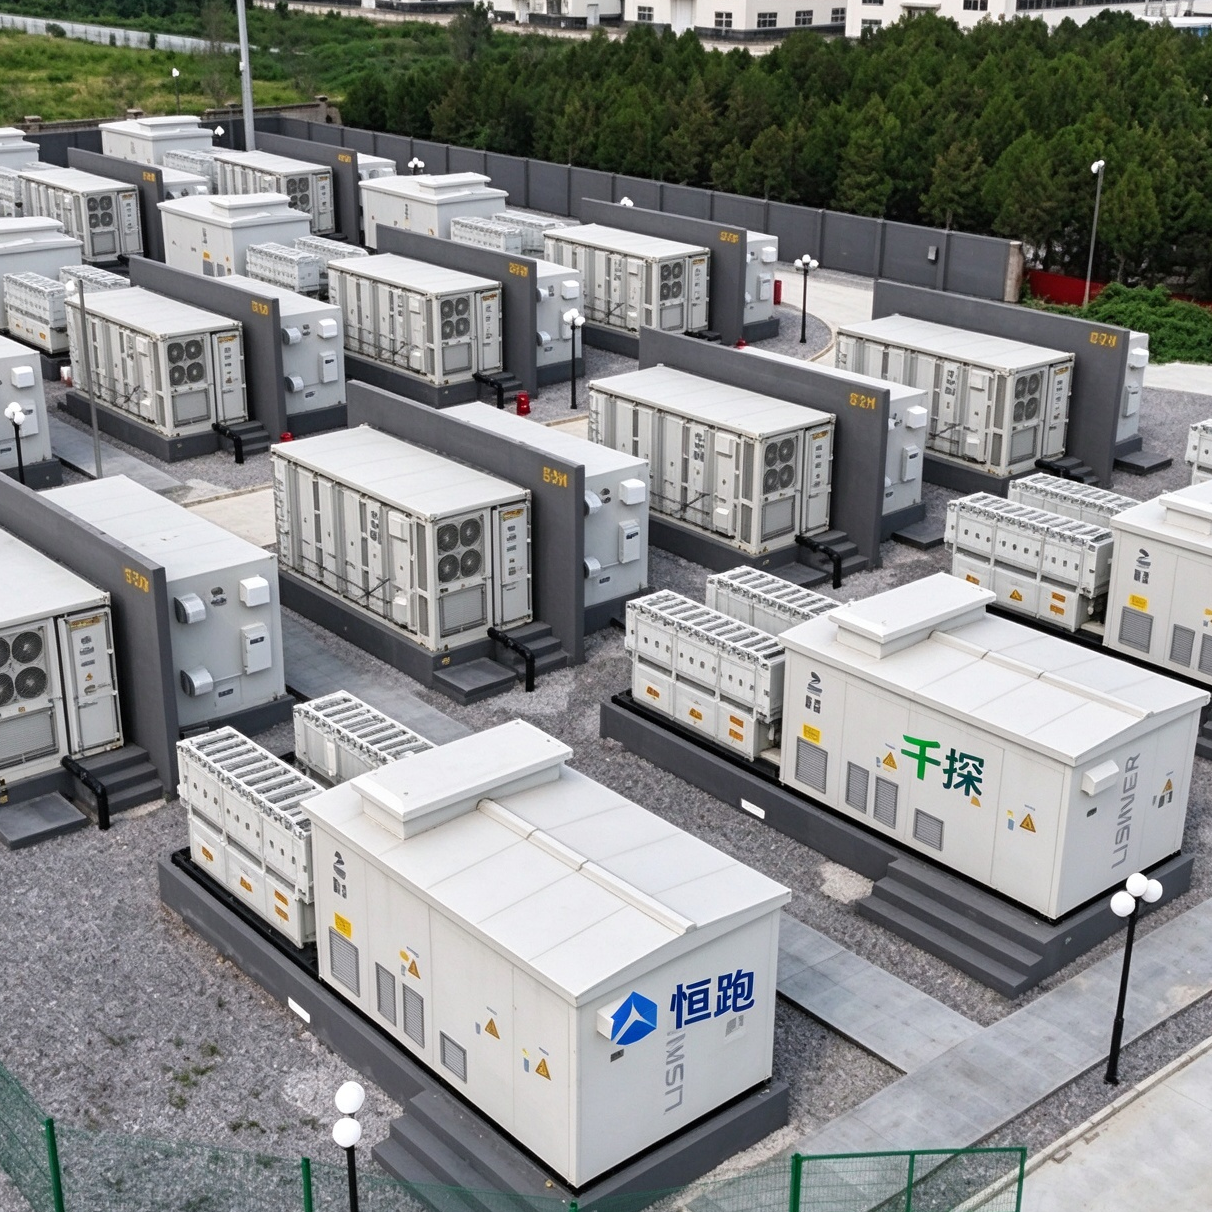
与用于启动汽车发动机或为电动两轮车提供动力的电池不同,这些电池通常处于持续充电模式(缓冲模式)或处于准备状态,以便在危急情况下立即投入使用。产品范围涵盖 2V 固定电池、12V 电池组和 48V 电信模块以及其他类型的固定电池系统。它们广泛应用于电信网络、数据中心(DPC)、商业建筑、供电系统、工业设施、交通(包括铁路)、安全系统、应急照明和离网电力系统。区域图景:亚太地区全球领先;北美和欧洲依赖可靠性更高的解决方案。
亚太地区是全球最大的固定式铅酸电池市场。得益于电信基础设施的大规模发展、数据中心网络的扩张、工业的增长和发达的制造生态系统,中国已成为全球这些产品的主要生产和消费中心。理士国际、双登集团、南都电源、圣太阳、宏信集团、瑞达电源、天能控股等中国企业凭借发达的供应链和强大的制造资源,在国内市场占据主导地位,并积极拓展海外业务。印度市场的增长是由电信基础设施的发展和对可靠能源供应的需求推动的; Amara Raja 和 Exide Industries 等地区领导者在这里保留着重要影响力。东南亚国家正受益于数字基础设施投资和制造产能转移,推动需求增长高于全球平均水平。
北美和欧洲构成第二级市场,消费者特别重视产品认证、生命周期性能和供应商可靠性。 EnerSys、C&D Technologies、East Penn Manufacturing、GS Yuasa、HOPPECKE、FIAMM、Exide Technologies 和 Stryten Energy 等国际品牌基于品牌知名度、技术专长和客户合规认证,在高端不间断电源 (UPS)、数据中心、电力系统和工业备用电源领域建立了牢固的立足点。北美市场受到数据中心建设和确保电网可靠性的需求的推动,而欧洲市场继续看到对支持可再生能源和工业现代化的备用电力系统的强劲需求。
由于基础设施的发展、电网覆盖范围的扩大以及对备用电源解决方案的需求不断增长,新兴市场(东南亚、拉丁美洲、中东和非洲)提供了额外的增长潜力。
竞争环境:高端产品领域国际品牌占据主导地位;中国企业在规模化生产方面处于领先地位
在全球固定式铅酸电池市场上,国际领先企业与中国大型制造商之间存在竞争。市场格局的特点是品牌、技术、活动规模和价格类别的差异化。主要国际参与者包括: EnerSys(美国)——工业电池生产领域的全球领导者,在数据中心 (DPC) 和电信备用电源系统市场拥有深厚的专业知识; Exide Technologies(美国),在全球固定式备用电源系统市场占据重要地位; Stryten Energy(美国),专注于电网储能系统和工业备用电源; C&D Technologies(美国),在电信和UPS电池领域拥有广泛的客户群; East Penn Manufacturing(美国)是北美最大的独立电池制造商之一,以其高品质AGM电池而闻名; GS Yuasa(日本)是可靠备用电源系统领域具有较高品牌知名度的行业巨头; HOPPECKE(德国)——欧洲优质工业电池制造商的代表; FIAMM Energy Technology(意大利),在欧洲备用电源和工业电池市场保持竞争力。
中国企业包括:全球领先的备用电池供应商理士国际,广泛覆盖电信和UPS市场;双登集团,在通信基站备用电源领域深耕多年,在国内市场占有重要份额;南都电源积极拓展在数据中心和工业备用电源领域的业务;圣阳、远景集团,活跃于国内外备用电源市场;瑞达动力和天能控股则通过规模经济和成本优势在全球范围内竞争。美美电池、功夫电池等企业在台湾及亚太地区市场保持强势地位。
此外,Amara Raja 和 Exide Industries 在印度市场占有重要地位,而 Sebang 和 Hankook & Company 在韩国及邻近市场仍保持高度竞争力。
产品和技术趋势:加速采用高性能解决方案,升级设备以满足数据中心需求,并通过铅回收技术创造竞争优势。 AGM/VRLA 电池仍然是全球市场的主导产品。其成熟的技术、成本效益和广泛的应用使其在电信备用电源、不间断电源(UPS)系统、商用电源备用系统和中小型工业设备等领域占据最大的市场份额。与此同时,管式板胶(OPzV)、湿式固定(OPzS)、纯铅(TPPL)和铅碳电池等高效解决方案越来越多地占据需要长循环寿命、承受高放电电流和深度放电循环的能力以及耐恶劣工作条件的利基市场。 TPPL 电池具有高功率密度和缓冲模式下使用寿命长的特点,正在迅速取代高性能数据中心 (DPC) UPS 领域的标准 AGM 解决方案。反过来,OPzV 凝胶电池在可再生能源支持系统和自主电力系统中仍然有很高的需求,因为它们不需要维护并且能够在深度循环放电模式下运行。
数据中心已成为产品升级的主要推动力。云计算基础设施的扩张以及人工智能计算能力需求的急剧增加,将数据中心备份系统的可靠性要求提高到了前所未有的水平。大型数据中心越来越多地转向 TPPL 或高效 VRLA 电池,以在有限的占地面积内提供更高的功率密度和更长的电池寿命。这一趋势正在将固定式铅酸电池从“标准商品”类别转变为“高价值特种产品”类别,从而提高该行业的整体价值主张。
铅回收系统创造长期竞争优势。随着全球环境法规的收紧,铅酸电池的回收率高达 99%,具有独特的可持续发展优势。发达的铅收集和回收网络不仅可以降低与原材料供应相关的风险,而且可以确保铅酸电池在整个生命周期的总体环境影响方面优于锂电池(锂电池通常没有建立回收基础设施)。能够将铅回收整合到其运营中的大型企业将通过有效的成本控制和稳定的供应链继续增强其竞争地位。