前滩储能CEO受邀出席SMM铅锌会议并发表主题演讲。
2026-09-30
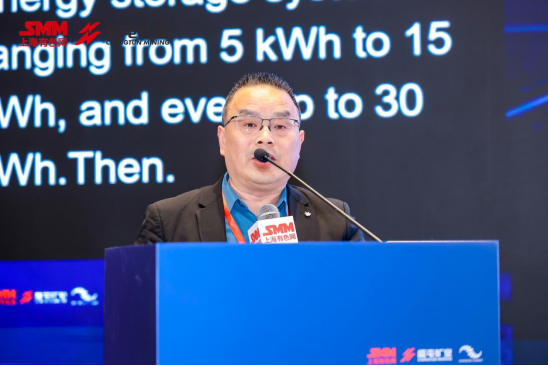
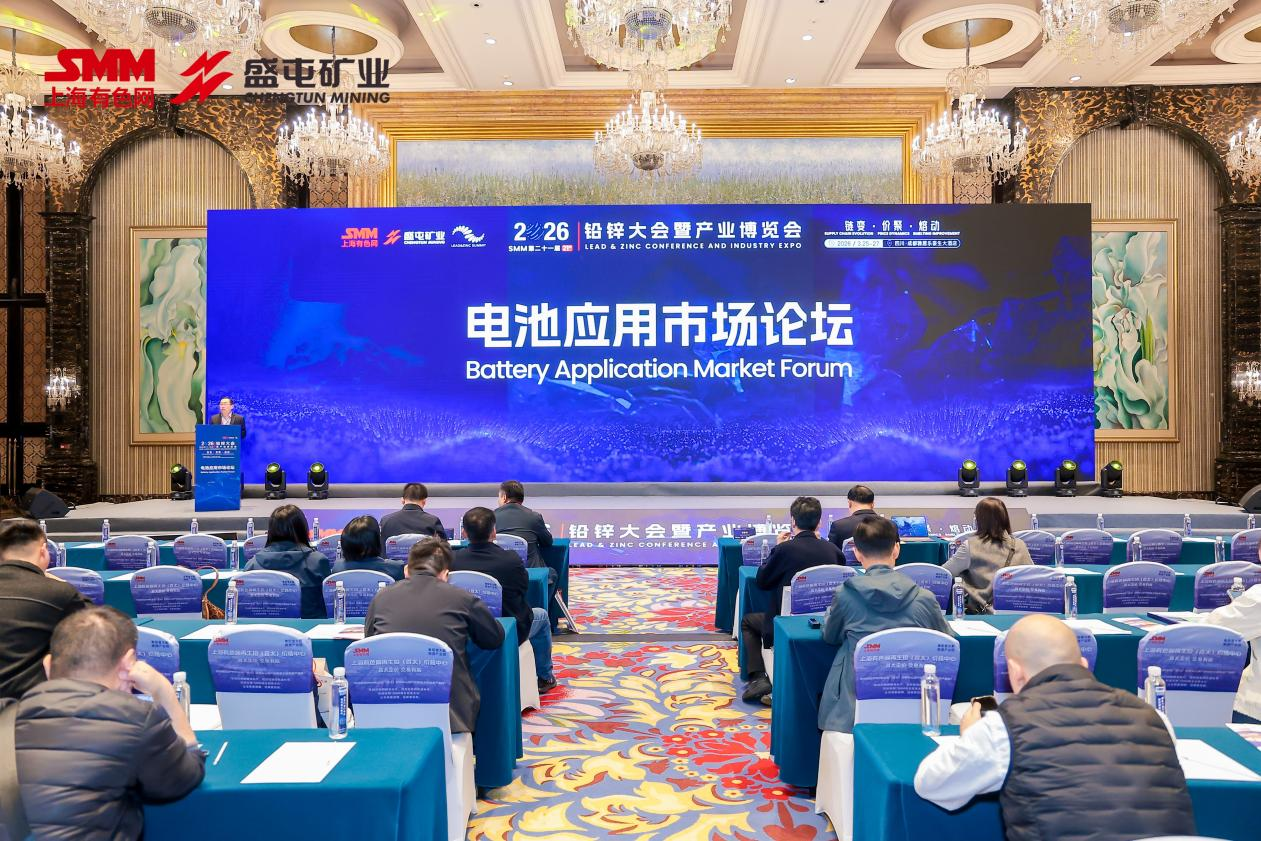
第21届SMM大会在成都召开,聚焦铅锌市场及电池应用。南京前滩储能技术有限公司总经理侯国宇作为特邀专家出席本次活动,并做了题为“铅酸电池快速向钠锂离子技术转型的机遇与挑战”的演讲。他在演讲中分析了锂离子和钠离子技术领域技术进步背景下铅酸电池企业不断变化的市场状况、实际挑战、结构性机遇和应对策略。
Howe指出,自2025年以来,储能和低压动力电池生产领域的技术路径出现了明显的分化。这创造了一个竞争环境,其特点是“锂离子技术占据主导地位、钠离子解决方案的采用急剧增加以及铅酸电池的持续强势”。
随着电动汽车和储能市场的发展,锂离子电池受益于成熟的制造工艺和高能量密度,在高端两轮车和长时储能系统等领域保持强大的竞争地位。然而,锂价格的周期性波动对经济可行性和锂离子电池替代铅酸电池的速度产生重大影响。
就钠离子电池而言,随着企业走向量产,该技术的原材料丰富、低温性能优异、安全性高等优点日益显现。值得注意的是,一些钠离子产品具有设计兼容性,可以直接替代铅酸电池。它们正在迅速进军传统铅酸电池领域——包括低速电动汽车、汽车启停系统和电信备用电源系统——成为铅酸电池行业中长期需要密切关注的有力竞争对手。
Howe还强调,钠离子技术目前面临几个障碍,例如需要提高产量、降低系统成本和建立加工基础设施;因此,大规模、全面替代铅酸电池的条件尚未完全形成。至于铅酸电池行业,豪认为,尽管该行业已从快速增长转向成熟市场竞争,但其基本地位仍然完好。铅酸电池凭借较低的初始采购成本、稳定的大电流放电特性和成熟的闭环回收生态系统等优势,在低速电动汽车、备用电源系统和汽车启动系统等关键应用中仍然不可或缺。然而,随着替代技术的压力越来越大,该行业面临着真正的挑战。
由于锂离子和钠离子电池技术的同时冲击,铅酸电池行业面临的挑战日益显现。
侯国宇指出,国内铅酸蓄电池市场已进入争夺现有市场份额的阶段。锂离子电池继续渗透到某些应用领域,而钠离子电池开始以可互换产品在利基市场竞争,给行业的传统需求结构带来压力。与此同时,在需求主要通过更换旧产品产生的市场中,价格竞争加剧;这对一些中小企业的盈利能力产生了负面影响,并加速了行业整合的进程。
出口方面,铅酸蓄电池企业面临的外部约束日益加大。欧盟电池法规和生产者延伸责任(EPR)系统等法规,以及一些国家的贸易政策变化,显着增加了合规成本、处置成本和进入市场的壁垒。一些地区本土产能的发展也给该国铅酸蓄电池出口带来压力。
在环境监管领域,对危险废物的生产、运输和产品追溯系统的要求不断变得更加严格(鉴于铅是重金属),这意味着企业的环保投资和固定成本不断增加。
此外,铅酸电池也有一定的技术局限性。能量密度低、重量重和充放电循环寿命有限等缺点使得它们在需要轻量化设计、长距离或快速充电能力的应用中难以与锂离子和钠离子电池竞争。
侯国宇强调,二次原材料短缺是行业面临的主要问题之一。尽管闭环回收是铅酸电池的一个关键优势,但目前国内市场的废物产生率落后于再生铅冶炼产能的增长。原材料的激烈竞争和价格的大幅波动降低了电池制造商和电池回收商的业务利润。
结构性机会正在开放:封闭的加工周期和进入国外市场是关键的战略方向。
尽管存在这些困难,侯国友认为铅酸蓄电池行业是有前景的。他主要强调了四个领域的结构性机会:闭环加工、重要的利基市场、海外增长和产品升级。
首先,闭环回收系统是铅酸蓄电池行业的关键竞争优势。何国宇指出,这些电池已经拥有强大的回收供应链,可以实现高水平的铅回收和再利用。与此同时,锂离子和钠离子电池的回收系统仍处于起步阶段,回收成本和经济效益问题尚未得到完全解决。因此,铅酸电池在全生命周期成本、资源回收和供应稳定性优先的领域仍保持高度竞争力。
他还强调,随着全球有关回收、碳足迹和循环经济的法规变得更加严格,遵守这些法规的企业可能会发现自己处于更好的竞争地位。
其次,铅酸蓄电池的重点支撑仍是需求稳定、持续的细分市场。
何国宇认为,铅酸电池不需要在任何情况下都与锂离子或钠离子电池直接竞争;他们应该专注于自己有明显优势的领域。内燃机车辆的启动电池、工业不间断电源 (UPS) 系统、铁路信号系统、叉车电源和一些电信备用电源系统等应用需要高可靠性、低初始成本以及短时间内提供高功率的能力 - 铅酸电池仍然是最佳解决方案。
第三,新兴国外市场是重要增长源。
随着国内市场饱和,竞争加剧,何国宇建议企业更多关注海外市场。他指出,东南亚、南亚和非洲等地区的两轮车和汽车保有量以及对电信基础设施的需求持续增长;在这些市场中,铅酸电池因其最佳的性价比而保持着竞争优势。国内企业可以通过出口和本地化生产等策略扩大在全球市场的影响力。
第四,产品重新设计可以帮助企业摆脱单纯依靠低价的竞争。
侯国宇指出,标准铅酸产品盈利能力下降,呼吁企业加快向胶体电池、铅炭电池等高端产品转型。通过提高循环寿命、电流性能和稳定性等性能,以及实施智能电池管理系统(BMS)和先进运维(O&M)实践等解决方案,企业可以探索包括工业备用电源、短期储能和智能控制系统等新应用。
不同技术长期共存:铅酸蓄电池行业企业需要打造多层次竞争优势。
就未来趋势而言,侯国宇预计,铅酸电池不会简单地被锂离子或钠离子电池所取代,而是会被锂离子电池、钠离子电池取代。相反,行业将进入不同技术长期共存、根据具体应用场景进行不同层次竞争的阶段。特别是锂离子电池更适合需要高能量密度、长寿命和长续航里程的应用;钠离子电池更适合用作牵引和备用电源,优先考虑低成本和低温高效率;与此同时,铅酸电池应重点关注低成本、短期高功率输出和先进回收系统的关键市场。
他建议铅酸电池行业制定跨越三个时间跨度的战略:
• 短期:加强组织封闭铅回收循环的能力,控制原材料成本并稳定在关键市场(汽车起动电池和工业备用电源系统)的地位。
• 中期:加大铅炭、胶体电池等高新技术产品研发力度,进入工业备用电源、储能等利基市场,加快海外市场拓展。 长期视角:建设支持多个并行技术方向的能力,并从一类产品(电池)的制造商转型为能源供应领域的综合解决方案供应商。
侯国宇总结道,虽然铅酸蓄电池行业面临生产压力,但这并不意味着行业正在衰退。铅酸电池的关键竞争优势不是能量密度,而是较低的总生命周期成本、瞬时提供高功率的能力以及成熟的闭环制造生态系统。未来,行业发展将从数量增长转向现有市场产品质量提升、技术现代化和参与全球竞争。
结论:面对钠离子电池和锂离子电池引入的重大影响,铅酸电池行业企业必须保持战略定力,保护重点市场,发展闭环回收体系,加快向高端产品转型并拓展海外市场,在市场变化中寻求新的增长路径。